অসুখ হলে সঞ্চয় শেষ: চিকিৎসার খরচে কেন আর্থিক সংকটে পড়ে পরিবার?
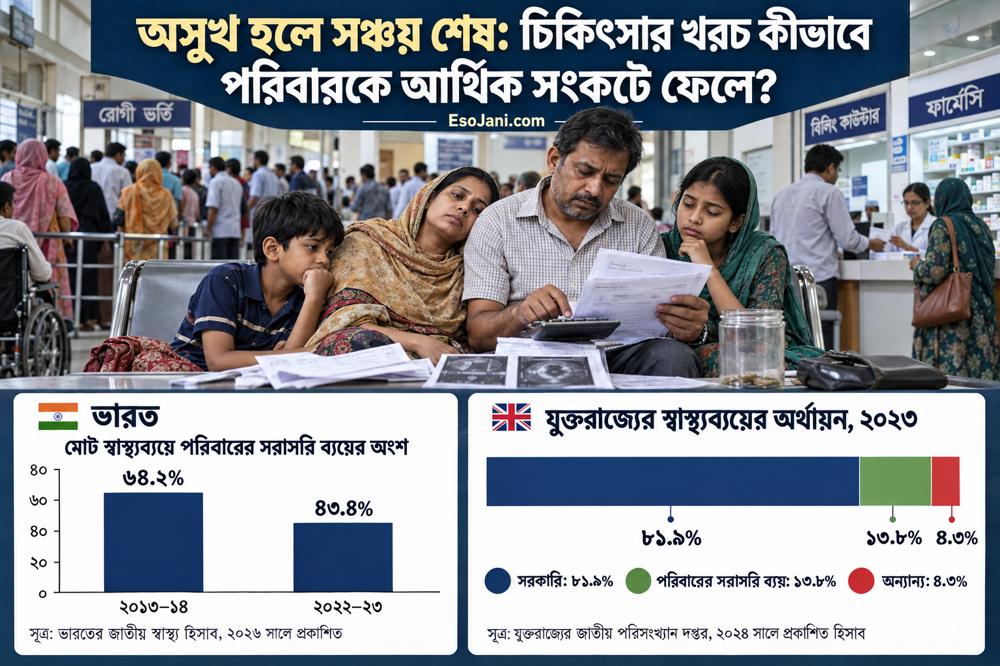
চিকিৎসার খরচ যখন সঞ্চয় ভেঙে ঋণ ও অনিশ্চয়তার দরজা খুলে দেয়।
একটি অসুখ কীভাবে পুরো সংসারের হিসাব বদলে দেয়?
সংসারের সঞ্চয় সাধারণত এক দিনে তৈরি হয় না। মাসের বাজার সামলে, সন্তানের প্রয়োজন মিটিয়ে, নিজের কেনাকাটা পিছিয়ে অল্প অল্প করে টাকা জমে। কিন্তু একটি অস্ত্রোপচার, দীর্ঘ হাসপাতালে থাকা কিংবা নিয়মিত ব্যয়বহুল চিকিৎসার প্রয়োজন সেই সঞ্চয় কয়েক সপ্তাহেই শেষ করে দিতে পারে। এরপর প্রশ্নটি শুধু রোগী সুস্থ হবেন কি না, তা থাকে না; বাড়িভাড়া, খাবার ও পড়াশোনার খরচ চলবে কীভাবে, সেটিও সামনে আসে।
চিকিৎসার আর্থিক ধাক্কার দুটি দিক আছে। একদিকে চিকিৎসক, পরীক্ষা, ওষুধ ও হাসপাতালে সরাসরি টাকা দিতে হয়। অন্যদিকে রোগী এবং তাঁর পরিচর্যাকারী কাজ করতে না পারলে পরিবারের আয় কমে। অর্থাৎ প্রয়োজন বাড়ে ঠিক তখনই, যখন খরচ বহনের সামর্থ্য দুর্বল হয়।
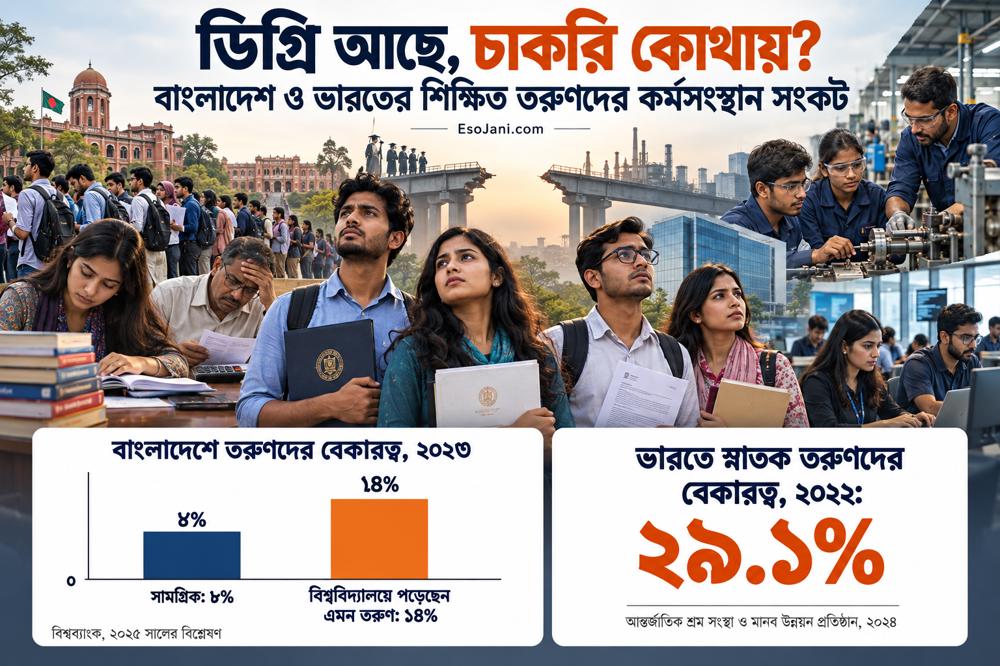
বাংলাদেশে সমস্যার গভীরতা বোঝায় স্বাস্থ্য অর্থায়নের কাঠামো। বিশ্ব স্বাস্থ্য সংস্থার স্বাস্থ্যব্যয় তথ্য অনুযায়ী, ২০২১ সালে চলতি স্বাস্থ্যব্যয়ের প্রায় ৭৩ শতাংশ এসেছে মানুষের নিজ পকেট থেকে। এটি পরিবারের আয়ের ৭৩ শতাংশ নয়; দেশের চলতি স্বাস্থ্যব্যয়ের কতটা সেবা নেওয়ার সময় পরিবার সরাসরি বহন করেছে, তার পরিমাপ।
এই নির্ভরতা যত বেশি, অসুখের আর্থিক ঝুঁকি তত বেশি ব্যক্তিগত সঞ্চয় ও আত্মীয়স্বজনের সহায়তার ওপর পড়ে।
সরকারি হাসপাতালে কম খরচের চিকিৎসাও কেন ব্যয়বহুল হয়ে ওঠে?
সরকারি হাসপাতাল বহু পরিবারের প্রধান ভরসা। সেখানে কম মূল্যে বিশেষজ্ঞের পরামর্শ, অস্ত্রোপচার ও ভর্তি চিকিৎসার সুযোগ পাওয়া যায়। কিন্তু সেবা পাওয়ার বাস্তব খরচ শুধু নিবন্ধনমূল্য বা শয্যাভাড়া দিয়ে বোঝা যায় না।
প্রয়োজনীয় ওষুধ মজুত না থাকলে বাইরে কিনতে হয়। নির্দিষ্ট পরীক্ষা চালু না থাকলে, যন্ত্র অচল থাকলে কিংবা পরীক্ষার সময় পেতে দেরি হলে বেসরকারি প্রতিষ্ঠানে যেতে হয়। স্থানীয় পর্যায়ে প্রয়োজনীয় সেবা না মিললে রোগীকে জেলা শহর বা রাজধানীতে নেওয়ার ব্যয়ও যুক্ত হয়।
অপেক্ষারও অর্থমূল্য আছে
একজন দিনমজুর বা দোকানকর্মীর কাছে চিকিৎসকের জন্য পুরো দিন অপেক্ষা করার অর্থ এক দিনের আয় হারানো। সঙ্গে কাউকে যেতে হলে ক্ষতি আরও বাড়ে। দূরের হাসপাতালে বারবার যাতায়াত, থাকার জায়গা ও খাবারের খরচও পরিবারের হিসাবে জমতে থাকে।
ফলে সরকারি হাসপাতালে সেবার মূল্য কম হলেও চিকিৎসা গ্রহণের মোট পারিবারিক ব্যয় উল্লেখযোগ্য হতে পারে। বিশেষ করে দীর্ঘমেয়াদি রোগে বারবার পরামর্শ ও পরীক্ষা প্রয়োজন হলে এই চাপ নিয়মিত হয়।
সমাধান তাই শুধু নতুন হাসপাতাল নির্মাণে সীমাবদ্ধ নয়। বিদ্যমান হাসপাতালে ওষুধের সরবরাহ, পরীক্ষার কার্যকারিতা, স্বাস্থ্যকর্মীর উপস্থিতি এবং যথাযথ হাসপাতালে রোগী পাঠানোর ব্যবস্থা নির্ভরযোগ্য করা সমান জরুরি।
বেসরকারি বিল, পরীক্ষা ও ওষুধে খরচ জমে কীভাবে?
বেসরকারি চিকিৎসাপ্রতিষ্ঠান দ্রুত সেবা, প্রয়োজনীয় পরীক্ষা ও বিশেষায়িত চিকিৎসার গুরুত্বপূর্ণ অংশ সরবরাহ করে। তবে পরিবারের জন্য বড় সমস্যা হয় যখন চিকিৎসার সম্ভাব্য মোট ব্যয় শুরুতে স্পষ্ট থাকে না।
অস্ত্রোপচারের ঘোষিত মূল্যের বাইরে শয্যা, চিকিৎসকের পরিদর্শন, অবেদন, ওষুধ, ব্যবহার্য সামগ্রী ও অতিরিক্ত পরীক্ষার খরচ থাকতে পারে। জটিলতা দেখা দিলে চিকিৎসার সময় ও ব্যয় বাড়তে পারে। তাই একই ধরনের চিকিৎসার প্রাথমিক মূল্য আর ছাড়পত্রের সময় চূড়ান্ত বিল এক নাও হতে পারে।
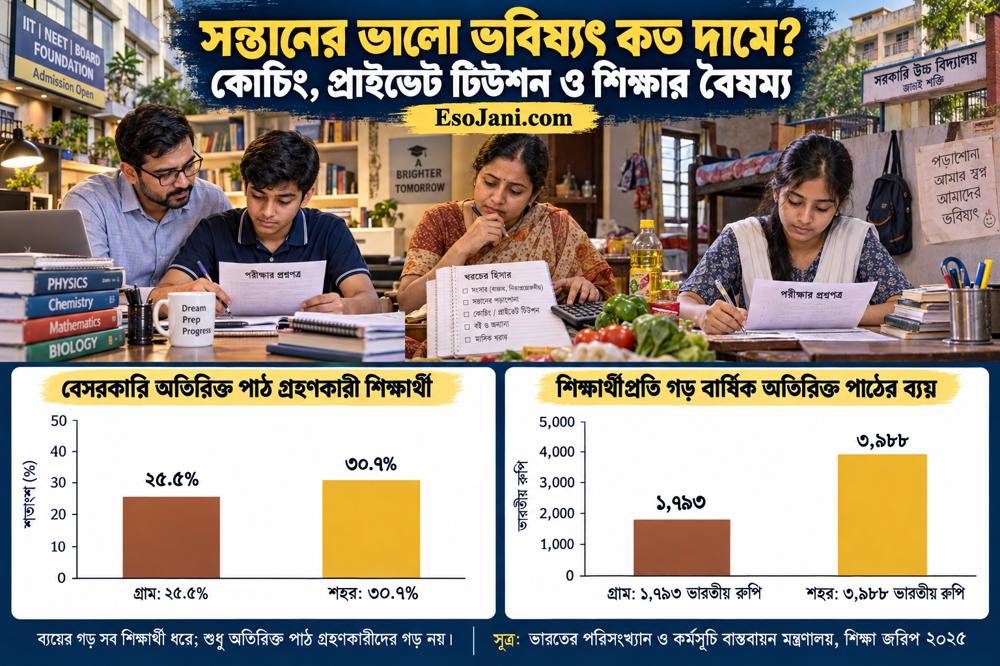
বাংলাদেশের ২০২২ সালের খানা আয় ও ব্যয় জরিপভিত্তিক, ২০২৫ সালে প্রকাশিত একটি গবেষণায় হাসপাতালে ভর্তি চিকিৎসায় রোগীর নিজ পকেটের গড় ব্যয় বেসরকারি প্রতিষ্ঠানে সরকারি প্রতিষ্ঠানের প্রায় দ্বিগুণ পাওয়া গেছে। তবে রোগের তীব্রতা ও সেবার ধরন ভিন্ন হতে পারে; এই তুলনা দিয়ে সব বেসরকারি চিকিৎসাকে অপ্রয়োজনীয় ব্যয় বলা যায় না।
ছোট ছোট নিয়মিত ব্যয়ও বড় বোঝা
দীর্ঘমেয়াদি রোগে মাসিক ওষুধ, পর্যবেক্ষণ ও পরীক্ষার খরচ একবারের বিলের চেয়ে কম দৃশ্যমান। কিন্তু বছরের শেষে তা বড় অঙ্কে পৌঁছাতে পারে।
একইভাবে সব পুনরাবৃত্ত পরীক্ষা অপ্রয়োজনীয় নয়। রোগের পরিবর্তন বুঝতে পুনরায় পরীক্ষা লাগতে পারে। সমস্যা হয় যখন আগের প্রতিবেদন সংরক্ষিত থাকে না, প্রতিষ্ঠানগুলোর মধ্যে তথ্য বিনিময় হয় না কিংবা পরীক্ষার প্রয়োজন রোগীকে বোঝানো হয় না। প্রয়োজন ব্যাখ্যা করা এবং পুরোনো তথ্য ব্যবহারযোগ্য রাখা ব্যয় নিয়ন্ত্রণের গুরুত্বপূর্ণ অংশ।
সঞ্চয় শেষ হলে ঋণ কেন দীর্ঘস্থায়ী সংকট তৈরি করে?
পরিবার সাধারণত প্রথমে হাতে থাকা টাকা ব্যবহার করে। এরপর সঞ্চয় ভাঙে, পরিচিতজনের সাহায্য চায়, ঋণ নেয় বা সম্পদ বিক্রি করে। এই পথগুলোর প্রতিটির ভবিষ্যৎ খরচ আছে।
আগের গবেষণাটিতে হাসপাতালে ভর্তি চিকিৎসা নেওয়া ব্যক্তিদের প্রায় ৬১ শতাংশের ক্ষেত্রে ঋণ, সম্পদ বিক্রি অথবা আত্মীয়বন্ধুর আর্থিক সহায়তার মতো ব্যবস্থা ব্যবহৃত হয়েছে। এটিকে শুধু ঋণ নেওয়ার হার বলা ঠিক নয়; গবেষণায় এসব ব্যবস্থাকে একসঙ্গে আর্থিক দুর্দশা মোকাবিলার অর্থায়ন হিসেবে ধরা হয়েছে।
রোগ সেরে গেলেও কিস্তি থেকে যায়
ধরা যাক, কোনো পরিবারের মাসিক আয় ত্রিশ হাজার টাকা এবং প্রয়োজনীয় খরচ ছাব্বিশ হাজার টাকা। চিকিৎসার ঋণ শোধে মাসে পাঁচ হাজার টাকা দিতে হলে নিয়মিত আয় থেকেই এক হাজার টাকার ঘাটতি তৈরি হয়। এটি পরিস্থিতি বোঝানোর কাল্পনিক হিসাব, কোনো জরিপের গড় নয়।
ঘাটতি মেটাতে খাবারের মান কমানো, সন্তানের শিক্ষা ব্যয় কাটানো অথবা নতুন ঋণ নেওয়ার চাপ আসতে পারে। আবার আয়ের উৎস হিসেবে ব্যবহৃত গবাদিপশু, জমি বা কাজের সরঞ্জাম বিক্রি করলে ভবিষ্যৎ উপার্জনও ক্ষতিগ্রস্ত হয়।
সঞ্চয়হীন হয়ে যাওয়া পরিবার পরবর্তী অসুখ বা কর্মহীনতার ধাক্কা সামলাতেও দুর্বল থাকে। এভাবেই একটি চিকিৎসাব্যয় সাময়িক সংকট থেকে দীর্ঘস্থায়ী আর্থিক অনিশ্চয়তায় রূপ নিতে পারে।
ভারত ও যুক্তরাজ্যের অভিজ্ঞতা কী শেখায়?
ভারতের ২০২৬ সালে প্রকাশিত জাতীয় স্বাস্থ্য হিসাব অনুযায়ী, মোট স্বাস্থ্যব্যয়ে পরিবারের সরাসরি ব্যয়ের অংশ ২০১৩–১৪ সালের ৬৪ দশমিক ২ শতাংশ থেকে ২০২২–২৩ সালে ৪৩ দশমিক ৪ শতাংশে নেমেছে। তবে আগের অর্থবছরে হার ছিল ৩৯ দশমিক ৪ শতাংশ। অর্থাৎ দীর্ঘমেয়াদি উন্নতি হলেও প্রতি বছর ধারাবাহিক পতন ঘটেনি।
আরও গুরুত্বপূর্ণ হলো, মোট ব্যয়ের মধ্যে পরিবারের অংশ কমা মানেই প্রত্যেক পরিবারের টাকার অঙ্কে ব্যয় কমা নয়। সরকারি অর্থায়ন বাড়লে অনুপাত কমতে পারে, অথচ কোনো পরিবারের চিকিৎসার বিল বাড়তেই পারে।
যুক্তরাজ্যের জাতীয় পরিসংখ্যান দপ্তরের ২০২৪ সালে প্রকাশিত হিসাবে, ২০২৩ সালে স্বাস্থ্যব্যয়ের ৮১ দশমিক ৯ শতাংশ সরকারি অর্থায়নে এবং ১৩ দশমিক ৮ শতাংশ পরিবারের সরাসরি ব্যয়ে হয়েছে। দেশটির সরকারি স্বাস্থ্যসেবার মূল অর্থায়ন কর থেকে আসে।
বাংলাদেশ, ভারত ও যুক্তরাজ্যের উল্লিখিত হিসাবের বছর এবং ব্যয়ের পরিধিতে পার্থক্য আছে। তাই এগুলো নিখুঁত দেশভিত্তিক অবস্থান নির্ধারণের উপায় নয়। মূল শিক্ষা হলো, চিকিৎসার অর্থ আগে থেকে সমষ্টিগতভাবে সংগ্রহ করা হলে অসুস্থ হওয়ার মুহূর্তে ব্যক্তির ওপর চাপ কমানো সম্ভব।
তবে সরকারি অর্থায়ন বেশি থাকলেই অপেক্ষা বা সেবাপ্রাপ্তির সব সমস্যা দূর হয় না। অর্থনৈতিক সুরক্ষা ও সময়মতো মানসম্মত চিকিৎসা—দুটিই নিশ্চিত করতে হয়।
পরিবারকে সুরক্ষা দিতে কোন পরিবর্তনগুলো প্রয়োজন?
প্রথম প্রয়োজন, সরকারি ব্যবস্থায় নিয়মিত ব্যবহার্য ওষুধ ও প্রয়োজনীয় পরীক্ষার নিশ্চয়তা। বিনা মূল্যের পরামর্শের পরও যদি প্রায় সবকিছু বাইরে কিনতে হয়, তাহলে পরিবারের আর্থিক সুরক্ষা অসম্পূর্ণ থাকে।
দ্বিতীয়ত, বড় চিকিৎসার পাশাপাশি বহির্বিভাগের পরামর্শ, দীর্ঘমেয়াদি রোগের ওষুধ ও পর্যবেক্ষণকে স্বাস্থ্যসুরক্ষার আওতায় গুরুত্ব দিতে হবে। শুধু হাসপাতালে ভর্তির খরচ বহন করলে নিয়মিত ব্যয়ের বড় অংশ অরক্ষিত থেকে যেতে পারে।
তৃতীয়ত, বেসরকারি প্রতিষ্ঠানে সম্ভাব্য ব্যয়ের লিখিত ধারণা, আলাদা খাত অনুযায়ী বিল এবং অতিরিক্ত ব্যয়ের ব্যাখ্যা প্রয়োজন। জরুরি পরিস্থিতির অনিশ্চয়তা থাকলেও মূল্যসংক্রান্ত তথ্য যত স্পষ্ট হবে, পরিবারের পরিকল্পনা তত সহজ হবে।
পরিবারের পক্ষেও ব্যবস্থাপত্র ও পরীক্ষার প্রতিবেদন সংরক্ষণ, পরিকল্পিত চিকিৎসার ব্যয় বুঝে নেওয়া এবং প্রযোজ্য সহায়তার নিয়ম জানা উপকারী। তবে জরুরি চিকিৎসা বিলের তুলনা করতে গিয়ে পিছিয়ে দেওয়া উচিত নয়।
স্বাস্থ্যসুরক্ষার সাফল্য শুধু কতজন চিকিৎসা পেলেন, তা দিয়ে মাপা যায় না। চিকিৎসা নেওয়ার পর তাঁদের খাবার, বাসস্থান, শিক্ষা ও জীবিকার নিরাপত্তা কতটা অক্ষুণ্ণ থাকল—সেই প্রশ্নের উত্তরও প্রয়োজন।
আপনার পছন্দ হতে পারে
 রুয়ান্ডার ১০০ দিনের গণহত্যা: তুতসি ও মধ্যপন্থী হুতুদের ওপর হত্যাযজ্ঞ
 রুয়ান্ডার গণহত্যার পটভূমি: ঔপনিবেশিক বিভাজন থেকে ১৯৯০ সালের গৃহযুদ্ধ
 মহাভীতি ও সামন্ততন্ত্রের অবসান: মানবাধিকার ঘোষণা থেকে নারীদের ভার্সাই মিছিল
 বাস্তিল দুর্গের পতন: ১৪ জুলাই ১৭৮৯ কীভাবে ফরাসি বিপ্লব বদলে দিল
 এস্টেটস জেনারেল ও টেনিস কোর্ট শপথ: ১৭৮৯ সালে রাজক্ষমতাকে চ্যালেঞ্জ